Ebook digital
de R$ 49,90
R$ 39,90
Preço institucional · entrega imediata Hotmart
Livro impresso · frete calculado pelo CEP e pago pelo comprador
de R$ 149,90
R$ 99,90
Preço institucional · frete calculado pelo CEP e pago pelo comprador · bônus 1 ano no Portal
Bônus exclusivos no impresso
- Capítulos em PDF no Portal do Aluno (Cademi) — 1 ano
- Tutor de IA do livro
- Resumo em vídeo
- AudioBook e PodcastBOOK
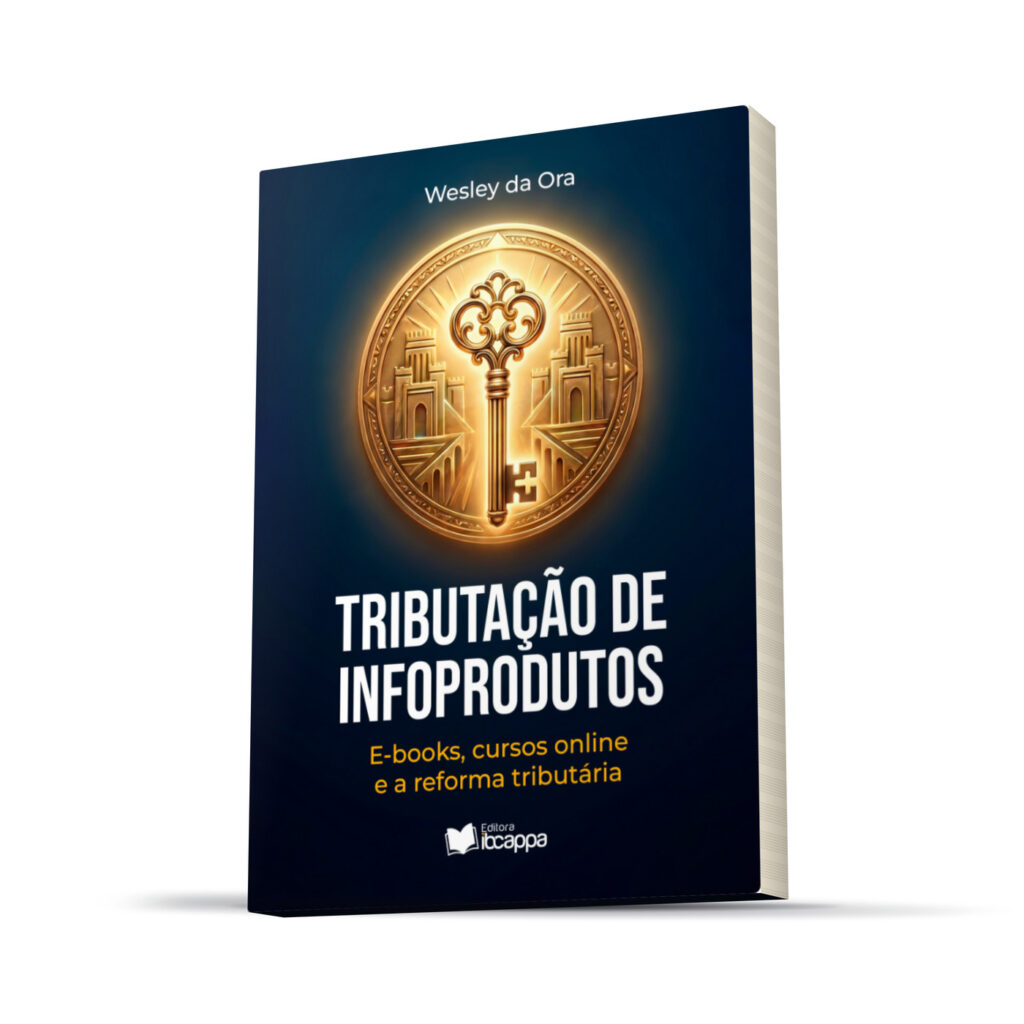
Tributação de Infoprodutos: E-books, Cursos Online e a Reforma Tributária
A maioria dos infoprodutores está pagando imposto que não deve. Este livro mostra exatamente por quê — e como corrigir isso agora: do ISBN ao IBS, com todos os códigos fiscais prontos para aplicar na sua operação.
Autor: Wesley Ferreira da Ora · Contador e Perito Contábil Judicial (TJMS, TRF 3ª Região) · CRC/MS 015222-O/8. Garantia incondicional de 7 dias. Checkout seguro Hotmart.

Livro impresso
R$ 99,90
Capa dura, 176 páginas, formato 16×23 cm. Frete calculado pelo CEP no checkout e pago pelo comprador.
- Acesso imediato por 1 ano ao ebook digital do mesmo livro
- + Tutor de IA, Resumo em Vídeo, AudioBook e PodcastBOOK do conteúdo
- Garantia incondicional de 7 dias
Ebook
R$ 39,90
Acesso vitalício direto na sua conta Hotmart, leitura imediata após a compra.
- Mesmo conteúdo técnico completo do impresso
- Leitura em qualquer dispositivo
- Garantia incondicional de 7 dias
Para quem é este livro
- Infoprodutor que vende e-book ou curso online na Hotmart, Eduzz ou plataforma parecida
- Fatura entre R$ 15 mil e R$ 80 mil por mês e nunca separou e-book de curso na nota fiscal
- Está no Simples Nacional e não sabe se paga imposto sobre produto constitucionalmente imune
- Tem medo de autuação e quer escalar o negócio sem susto fiscal
- Contador que atende infoprodutores e quer a referência técnica que ainda não existe no Brasil
O que você vai saber fazer ao final
- Identificar a natureza fiscal de cada produto que vende: livro, serviço ou combo
- Escolher entre Simples Nacional e Lucro Presumido com números da própria operação
- Emitir a nota certa: NF-e para e-book, NFS-e para curso, segregação documentada para combo
- Aplicar ISBN, NCM, CFOP, CST ICMS e CST PIS/COFINS sem depender de achismo
- Atravessar a transição do IBS e da CBS (2026–2033) com cadastro em dia
A base legal por trás da imunidade
Desde 1988 a Constituição Federal (art. 150, VI, “d”) diz que livro não paga imposto. Em 2017 o STF estendeu essa imunidade ao e-book (Tema 593, RE 330.817). Em 2020 a Súmula Vinculante 57 selou o entendimento. Em 2025 a Lei Complementar 214 reafirmou: no novo sistema do IBS e da CBS, o livro continua imune (art. 9º, IV).
Quatro marcos, oitenta anos, uma decisão clara: o conhecimento não deveria ser tributado. O problema é que a imunidade não é automática — ela precisa ser operacionalizada com o cadastro fiscal correto. É exatamente esse caminho, do primeiro PDF cadastrado até a Reforma Tributária plena de 2033, que o livro entrega.
Três cenários práticos do livro
Personagens ilustrativos construídos a partir de erros reais e recorrentes atendidos pelo autor — não são depoimentos de clientes.
E-book técnico tratado como serviço, sem ISBN digital. No Simples com NFS-e pagava R$ 3.420/mês sobre R$ 35 mil faturados. Migrando para Lucro Presumido com o cadastro correto, a conta cai para R$ 798/mês — R$ 31.464 de diferença por ano.
Tentou cadastrar o curso gravado como “produto digital” para escapar do ISS. A fiscalização municipal reclassificou como serviço educacional (LC 116/2003, item 8.02) e notificou o negócio.
Split arbitrário de nota num combo de e-book + curso + assinatura, sem âncora de preço de mercado. A reclassificação da assinatura como serviço continuado gerou ajuste retroativo de R$ 84 mil em ISS.
As regras de sobrevivência do infoprodutor fiscal
- A imunidade protege o livro. Não protege a desorganização.
- Um ISBN por formato. Sem atalhos.
- Livro é NF-e. Curso é NFS-e. Combo exige segregação documentada.
- A imunidade está na Constituição. A operacionalização está na nota.
- No Simples, a imunidade reduz o ICMS. No Presumido, elimina ICMS + IPI + PIS + COFINS.
- Se o preço conta uma história diferente da nota fiscal, o CARF acredita no preço.
- Curso online é serviço. Sempre.
- Assinatura sem entrega periódica é licença. Com entrega periódica é serviço.
- A Reforma Tributária mantém a imunidade do livro — só para quem tem cadastro impecável.
- Conformidade fiscal é a única vantagem competitiva que o concorrente não copia em três meses.
O que tem dentro do livro
- Intro A conta de R$ 46 mil que você está pagando sem saber
- 01 A imunidade que você tem mas não usa
- 02 Os sete tributos que batem na sua porta (e os quatro que você pode recusar)
- 03 Por que o CARF não acredita no que você escreve na nota fiscal
- 04 Três códigos, uma diferença: 2,28% ou 10% sobre tudo que você vende
- 05 A chave de ouro: Simples × Lucro Presumido
- 06 Combos: a armadilha do split de nota
- 07 Curso online é serviço: por que tentar disfarçar custa mais caro do que pagar
- 08 Assinaturas: a caixa-preta fiscal que custou R$ 84 mil para quem errou
- 09 IBS, CBS e a travessia 2026–2033
- 10 As dez regras de sobrevivência do infoprodutor fiscal
- Fim O infoprodutor estratégico: a vantagem que o concorrente não copia em 3 meses
Sobre o autor

Wesley Ferreira da Ora
Contador e Perito Contábil Judicial, registrado no TJMS e no TRF da 3ª Região (CRC/MS 015222-O/8, CNPC nº 7.997). Atende empresas que vendem cursos online e e-books em plataformas digitais, com trabalho de classificação fiscal e redução de carga tributária dentro da legalidade.
Criador da plataforma Ora da Perícia, sistema próprio de auditoria de SPED EFD Contribuições com inferência fiscal em 5 camadas. Co-autor do livro Perícia Tributária: Casos Práticos.
GARANTIA
Risco zero para você
Se em até 7 dias você achar que o livro não é para você, devolvemos 100% do valor pago, sem perguntas — impresso ou ebook.
Perguntas frequentes
Meu contador já cuida disso, preciso mesmo do livro?
A maioria dos contadores enquadra tudo como serviço para simplificar a apuração interna do escritório — não por má-fé, mas porque é o caminho de menor esforço para eles. O livro te dá a base técnica para levar a discussão certa ao seu contador, com a legislação citada, e cobrar a segregação correta.
O assunto é muito técnico para mim, que não sou contador?
O livro foi escrito para o infoprodutor, não para o contador — em português direto, sem jargão acadêmico, com casos práticos e demonstrativos numéricos abertos. Você não vai virar contador, mas vai entender exatamente o que perguntar e conferir.
Não faturo tanto assim, preciso me preocupar agora?
Quanto antes o cadastro fiscal estiver correto, menor o risco de passivo acumulado — e a Reforma Tributária (2026–2033) vai expor justamente os cadastros desatualizados. Regularizar agora custa menos do que corrigir depois de fiscalizado.
Qual a diferença entre o impresso e o ebook?
O conteúdo técnico é o mesmo nos dois formatos. O impresso vem em capa dura, 176 páginas, e ainda dá acesso imediato por 1 ano ao ebook digital + Tutor de IA + Resumo em Vídeo + AudioBook + PodcastBOOK do próprio livro. O ebook é para quem prefere ler direto no computador, tablet ou celular.
E se eu já estiver no Lucro Presumido, o livro ainda serve?
Sim. O livro cobre a segregação correta de receitas, o enquadramento de combos e assinaturas e a travessia da Reforma Tributária — temas que valem tanto para quem está no Simples quanto para quem já está no Presumido ou no Real.
Pare de pagar imposto que a Constituição não pede
Do primeiro PDF cadastrado até a Reforma Tributária plena de 2033 — sem improvisação, sem atalho, sem medo de autuação.